Domain personalkredite.de kaufen?
Wir ziehen mit dem Projekt
personalkredite.de um.
Sind Sie am Kauf der Domain
personalkredite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain personalkredite.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **

Ähnliche Suchbegriffe für Standards
Top-Angebote
Produkte zum Begriff Standards:
-
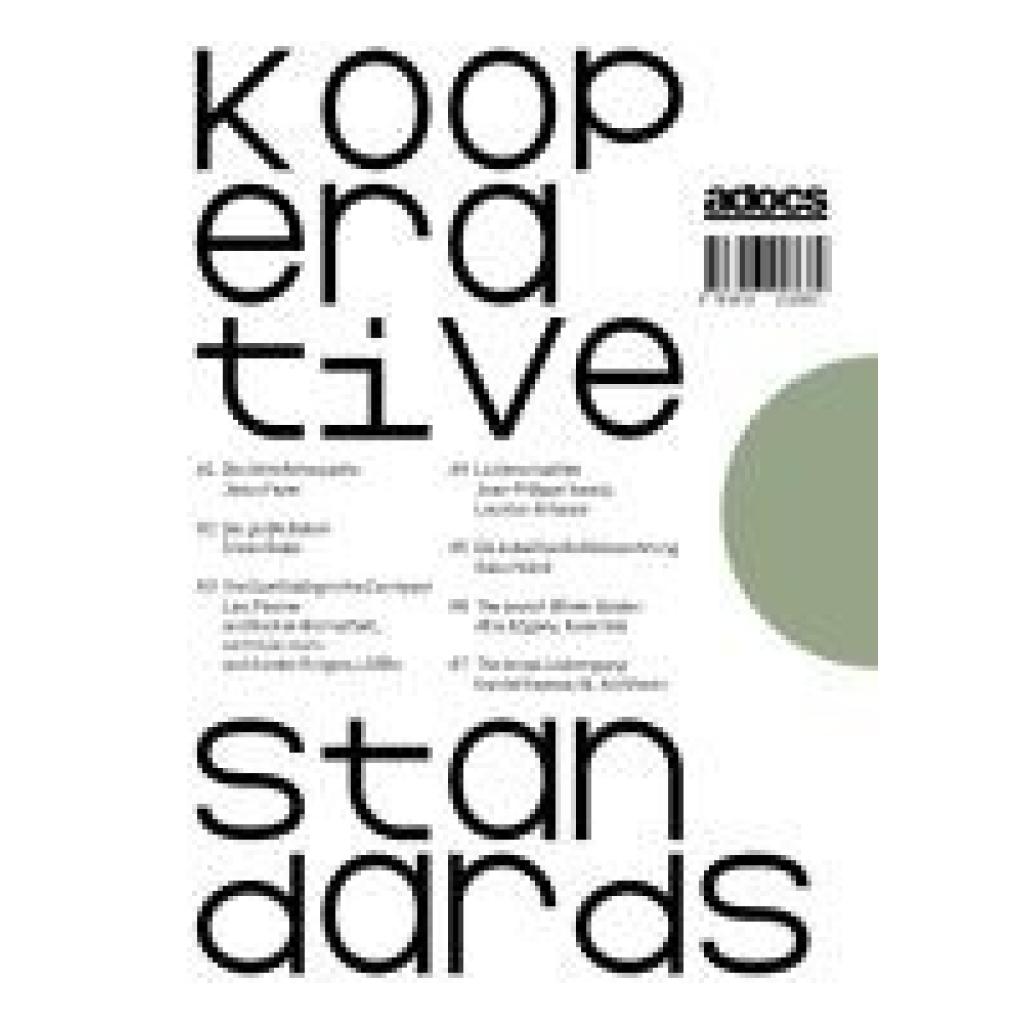
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Rückzahlung von Schulden in verschiedenen rechtlichen Systemen? Gibt es internationale Standards für die Rückzahlung von Krediten?
In den meisten rechtlichen Systemen erfolgt die Rückzahlung von Schulden durch Vereinbarungen zwischen Gläubiger und Schuldner, die die Bedingungen festlegen. Es gibt keine spezifischen internationalen Standards für die Rückzahlung von Krediten, jedoch gibt es allgemeine Prinzipien, die von internationalen Organisationen wie dem Internationalen Währungsfonds empfohlen werden. Im Falle von Zahlungsschwierigkeiten können Schuldner und Gläubiger versuchen, eine Umschuldung oder Restrukturierung zu vereinbaren. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **


Wie viel Eigenkapital wird für das Kreditangebot benötigt und welche Laufzeit ist möglich?
Für das Kreditangebot wird ein Eigenkapital von mindestens 20% des Gesamtbetrags benötigt. Die Laufzeit des Kredits kann je nach Anbieter und Konditionen zwischen 1 und 30 Jahren liegen. Es ist ratsam, verschiedene Angebote zu vergleichen, um die beste Option für die individuellen Bedürfnisse zu finden. **
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
Top-Angebote
Produkte zum Begriff Standards:
-
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie funktioniert die Rückzahlung von Schulden in verschiedenen rechtlichen Systemen? Gibt es internationale Standards für die Rückzahlung von Krediten?
In den meisten rechtlichen Systemen erfolgt die Rückzahlung von Schulden durch Vereinbarungen zwischen Gläubiger und Schuldner, die die Bedingungen festlegen. Es gibt keine spezifischen internationalen Standards für die Rückzahlung von Krediten, jedoch gibt es allgemeine Prinzipien, die von internationalen Organisationen wie dem Internationalen Währungsfonds empfohlen werden. Im Falle von Zahlungsschwierigkeiten können Schuldner und Gläubiger versuchen, eine Umschuldung oder Restrukturierung zu vereinbaren. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Ähnliche Suchbegriffe für Standards
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Wie viel Eigenkapital wird für das Kreditangebot benötigt und welche Laufzeit ist möglich?
Für das Kreditangebot wird ein Eigenkapital von mindestens 20% des Gesamtbetrags benötigt. Die Laufzeit des Kredits kann je nach Anbieter und Konditionen zwischen 1 und 30 Jahren liegen. Es ist ratsam, verschiedene Angebote zu vergleichen, um die beste Option für die individuellen Bedürfnisse zu finden. **
-
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.