Domain personalkredite.de kaufen?
Wir ziehen mit dem Projekt
personalkredite.de um.
Sind Sie am Kauf der Domain
personalkredite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain personalkredite.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **


Ähnliche Suchbegriffe für Occupancy
Top-Angebote
Produkte zum Begriff Occupancy:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
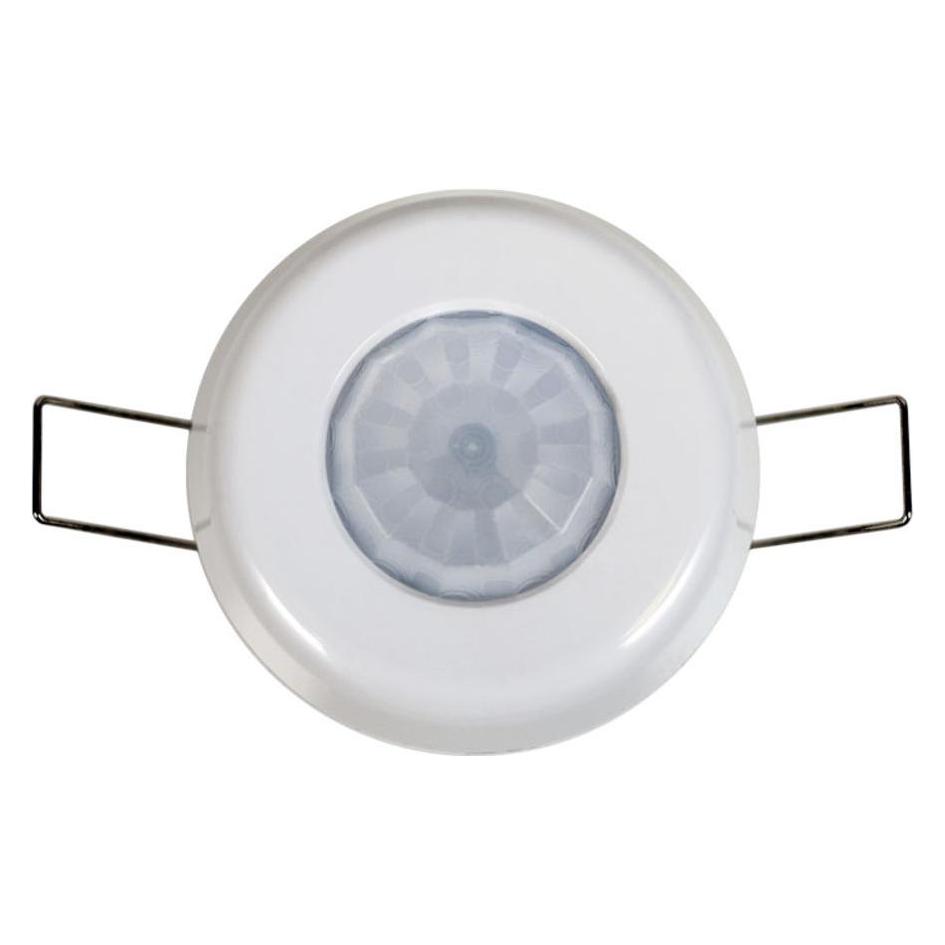
B.E.G. Occupancy detector pd4-m-1c-c-smProdukt: PD4-M-1C-K-P (92587) Präsenz-/Bewegungsmelder LUXOMAT PD4-M-1C-K-P zur Montage in fester Decke oder PL-Dose, mit schmalem Erfassungsbereich speziell für Korridore. Kraftvolles Relais zum Einschalten von Lampen mit hohem Verbrauch. Insbesondere ein optisches System zur Erkennung kleinster Bewegungen. Serienproduktion Impulsfunktion Anwendungsbeispiele: Überwachung langer Flure usw. Versorgungsspannung: 230V ~ ± 10%, Erfassung: 360 ° Bereich (um): - sitzend Ø 6,40 m - quer Ø 24,00 m - Kopf Ø 8,00 m Schutzklasse: IP20 / Klasse II / CE, Abmessungen: Ø 97 x H103 mm Umgebungstemperatur:-25°C bis +50°C Gehäuse UV-beständiges Hochwertiges Polycarbonat Kanal1 (Lichtsteuerung), Maximalbelastbarkeit :2300 W Leistungsfaktormesswert =1 ,1150 VA Leistungsfaktormesswert=0.5 Zeiteinstellungen :15 Sek.-30 Min oder gepulst Helligkeitswert :10-2000 Lux Stromverbrauch:>0.5W122,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Wie viel Eigenkapital wird für das Kreditangebot benötigt und welche Laufzeit ist möglich?
Für das Kreditangebot wird ein Eigenkapital von mindestens 20% des Gesamtbetrags benötigt. Die Laufzeit des Kredits kann je nach Anbieter und Konditionen zwischen 1 und 30 Jahren liegen. Es ist ratsam, verschiedene Angebote zu vergleichen, um die beste Option für die individuellen Bedürfnisse zu finden. **

Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
Top-Angebote
Produkte zum Begriff Occupancy:
-
B.E.G. Occupancy detector pd3n-1c/smProduct: PD3N-1C-P (92190) Motion detector LUXOMAT PD3N-1C for attachment to the wall mounting to ceiling, PL-box and the wall. A channel for ignition of light. Thick relay for ignition of lamps with high consumption. In particular, an optical system for detecting the slightest movements. Series production impulse function. Application examples: monitoring of smaller surfaces such. stairwells, private garages, lobbies, restrooms. Power supply voltage: 230V ~ ± 10% Detection range: 360 ° Range (around) m: - across Ø 10.00 m - head Ø 6.00 m. Protection: IP44 / Class II / CE Dimensions: Ø 106 x H 53 mm. Ambient temperature: -25 ° C to + 50 ° C. Housing: UV-resistant polycarbonate high-quality. Remote controllable: IR PD3N, IR-PD-Mini. Channel 1 Max Load: 2300 W, power factor measure = 1, 1150 VA, power factor measure = 0.5. Time settings: 30 sec. - 30 min. or pulsed. Brightness Value: 10-2000 Lux. Power consumption:> 0.5W69,87 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
B.E.G. Occupancy detector pd4/s-gh/smProdukt: PD4-S-GH-P (92265) Präsenzmelder LUXOMAT PD4-S- GH, Slave mit ovaler Erfassungsreichweite und der Möglichkeit zur Montage in fester Decke oder PL-Dose. Großes Einsparungspotenzial besonders in großen Räumen und bei der Überwachung großer Flächen. Es erfordert nur einen Master zum Zünden von Licht und Belüftungsmöglichkeiten zur Erkennung von Bewegungen in allen lokalen Segmenten mit Slaves-Pulssignal an den Master der erkannten Bewegungen. Erkennung von Bewegungen unabhängig von der Umgebungshelligkeit. Keine Einstellungsgegenstände am Slave. Sensor und Leistungsteil in einem Gehäuse. Anwendungsbeispiele: Überwachung von Lagern und Lagerhallen mit hohen Regalen, wo die Montagehöhe groß ist. Netzspannung: 230V ~ ± 10%. Erfassungsreichweite: 360 ° .Rækkevidde (ca.) im - über Ø 44,00 m Schutzart: IP20 / Klasse II / CE Abmessungen: Ø 98 x H 63 mm Umgebungstemperatur:-25 ° C bis +50 ° C Gehäusematerialien UV-beständiges Polycarbonat hoher Qualität Slave-Ausgang Sklaven-Gerät :230 V Leistungsaufnahme:>0,5W.95,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
Ähnliche Suchbegriffe für Occupancy
-
B.E.G. Occupancy detector pd4-m-1c-c-smProdukt: PD4-M-1C-K-P (92587) Präsenz-/Bewegungsmelder LUXOMAT PD4-M-1C-K-P zur Montage in fester Decke oder PL-Dose, mit schmalem Erfassungsbereich speziell für Korridore. Kraftvolles Relais zum Einschalten von Lampen mit hohem Verbrauch. Insbesondere ein optisches System zur Erkennung kleinster Bewegungen. Serienproduktion Impulsfunktion Anwendungsbeispiele: Überwachung langer Flure usw. Versorgungsspannung: 230V ~ ± 10%, Erfassung: 360 ° Bereich (um): - sitzend Ø 6,40 m - quer Ø 24,00 m - Kopf Ø 8,00 m Schutzklasse: IP20 / Klasse II / CE, Abmessungen: Ø 97 x H103 mm Umgebungstemperatur:-25°C bis +50°C Gehäuse UV-beständiges Hochwertiges Polycarbonat Kanal1 (Lichtsteuerung), Maximalbelastbarkeit :2300 W Leistungsfaktormesswert =1 ,1150 VA Leistungsfaktormesswert=0.5 Zeiteinstellungen :15 Sek.-30 Min oder gepulst Helligkeitswert :10-2000 Lux Stromverbrauch:>0.5W122,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Milesight, Bewegungsmelder, Bathroom Occupancy Sensor, VS330-868M (8 m)Der Milesight Bathroom Occupancy Sensor VS330-868M ist ein hochentwickelter Bewegungsmelder, der speziell für die Überwachung der Belegung von Badezimmern konzipiert wurde. Mit modernster LoRaWAN-Technologie und Time-of-Flight (ToF) Sensorik ausgestattet, ermöglicht dieser Sensor eine präzise Erfassung der Anwesenheit von Personen in Innenräumen. Er eignet sich hervorragend für verschiedene Anwendungen, bei denen die Überwachung der Belegung von Bedeutung ist, um den Energieverbrauch zu optimieren und die Hygiene zu verbessern. Der VS330-868M ist batteriebetrieben, was eine flexible Installation ohne aufwendige Verkabelung ermöglicht. Seine robuste Bauweise und die einfache Integration in bestehende IoT-Systeme machen ihn zu einer zuverlässigen Lösung für moderne Gebäude. - LoRaWAN-Technologie für erweiterte Reichweite und zuverlässige Kommunikation - Time-of-Flight (ToF) Sensorik für präzise Anwesenheitserkennung - Batteriebetriebene Lösung für flexible und einfache Installation.110,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Wie viel Eigenkapital wird für das Kreditangebot benötigt und welche Laufzeit ist möglich?
Für das Kreditangebot wird ein Eigenkapital von mindestens 20% des Gesamtbetrags benötigt. Die Laufzeit des Kredits kann je nach Anbieter und Konditionen zwischen 1 und 30 Jahren liegen. Es ist ratsam, verschiedene Angebote zu vergleichen, um die beste Option für die individuellen Bedürfnisse zu finden. **
-
Haben Autoverkäufer Einfluss auf den Zinssatz bei einer Finanzierung?
Autoverkäufer haben in der Regel keinen direkten Einfluss auf den Zinssatz bei einer Finanzierung. Die Konditionen für eine Finanzierung werden in der Regel von der Bank oder dem Finanzierungsinstitut festgelegt, mit dem der Autohändler zusammenarbeitet. Der Autoverkäufer kann jedoch möglicherweise bestimmte Angebote oder Sonderkonditionen für die Finanzierung anbieten, die von der Bank genehmigt wurden. **
-
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.